Geld braucht Zeit. Und Zeit wartet nicht.
Vom ersten Gehalt bis zum Ruhestand: Wer früher anfängt, investiert nicht mehr Geld – sondern lässt die Zeit für sich arbeiten. Erfahre, was Zögern wirklich kostet.
038293470481
Cubanzestr. 19b
18225 Kühlungsborn
info@avfinanz.de
Wir rufen Sie gerne zurück
Gerne stehen wir Ihnen persönlich Rede und Antwort.
Geldanlage
Der Preis des Abwartens
LebensphaseTypisches AlterFokus & LebensgefühlDer Faktor Zeit & Auswirkung von Zögern
1. Geburt & Kindheit 0–18 Jahre
Der Grundstein: Eltern oder Großeltern legen das Fundament für spätere Träume.Der Zinseszins hat maximalen Hebel. 20 €/Monat ab Geburt bringen oft mehr als 100 €/Monat ab dem 30. Lebensjahr.
2. Berufseinstieg 18–30 Jahre
Der Aufbruch: Erstes eigenes Geld, Unabhängigkeit, Lebensgenuss.Ein Aufschub von nur 5 Jahren in den Twenties kann bis zur Rente ein Vermögensminus im sechsstelligen Bereich bedeuten.
3. Familienplanung 30–50 Jahre
Die Verantwortung: Nestbau, Immobilie, Absicherung der Liebsten. Die finanziellen Verpflichtungen steigen. Wer jetzt erst anfängt, muss monatlich deutlich höhere Summen aufbringen.
4. Rente & Ruhestand 60+ Jahre
Die Erntezeit: Lebensstandard halten, Wünsche erfüllen, Gelassenheit. Ohne rechtzeitigen Aufbau droht die Rentenlücke. Zeit zum Nachholen gibt es hier kaum noch.
Der Berufseinstieg (ca. 20–30 Jahre)
Freiheit, Das erste eigene Geld, Träume verwirklichen, Der unterschätzte Hebel der Zeit.
Familienplanung & Nestbau (ca. 30–50 Jahre)
Mehr Verantwortung. Mehr Träume. Eine Finanzstrategie, die zu Ihrer Familie passt.
Rente & Erntezeit (50 – 65+ Jahre)
Lebensstandard halten & Lebensabend genießen
Keine finanziellen Sorgen im Ruhestand, Vererben, Reisen und Zeit für Enkel.
Sie sehen gerade einen Platzhalterinhalt von YouTube. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenDas Dilemma & Die Lösung
Zwischen Nestbau und Vorsorge die Balance halten
In dieser Lebensphase zieht das Leben oft im Eiltempo an einem vorbei. Zwischen Beruf, Familie und Haushaltsplanung bleibt wenig Raum für komplexe Finanzfragen. Häufig entsteht das Gefühl: "Wir haben aktuell gar kein Budget übrig, um groß anzulegen."
Genau hier setzen wir an. Wir helfen Ihnen, Ordnung in Ihre Finanzen zu bringen, ohne dass der Familienspaß auf der Strecke bleibt.
- Finanzielles Schutzschild für die Familie: Risiken abfedern, damit Ihre Liebsten bei unvorhergesehenen Ereignissen abgesichert sind.
- Grundstein für die Kinder legen: Mit vorausschauendem Sparen ab der Geburt (oder zur Einschulung) ermöglichen Sie Ihrem Nachwuchs später einen entspannten Start ins Erwachsenenleben – ob für das Studium, den Führerschein oder die erste Wohnung.
- Vermögensaufbau trotz hoher Ausgaben: Wir optimieren Ihre bestehenden Verträge und finden Potenziale, um Zeit und Zinsen optimal für Ihre Familie zu nutzen
Lösungen für deinen Vermögensaufbau
Finanzberatung auf Augenhöhe – ohne Fachchinesisch
Wir verkaufen keine Pauschalprodukte. Wir analysieren gemeinsam, an welchem Punkt Ihres Lebens Sie aktuell stehen, welche Ziele Sie verfolgen und wie viel Zeit wir gemeinsam nutzen können.
The point of using dummy text for your paragraph is that it has a more-or-less normal distribution of letters. making it look like readable English.
The point of using dummy text for your paragraph is that it has a more-or-less normal distribution of letters. making it look like readable English.
Disclaimer
Die Funktionsweise des Altersvorsorgedepots ist komplex und unsere Berechnungen basieren auf Annahmen. Die Rechnungen sind eine Simulation, die tatsächlichen Zahlen können davon abweichen. Die steuerlichen Regeln des Altersvorsorgedepots können sich ändern, ebenso wie deine individuelle steuerliche Situation. Für die Inhalte und Ergebnisse übernehmen wir keine Gewähr und dient nur Illustrationszwecken. Das Ergebnis kann keine individuelle Beratung ersetzen. Die genauen steuerlichen Auswirkungen besprechen Sie bitte mit ihrem Steuerberater.
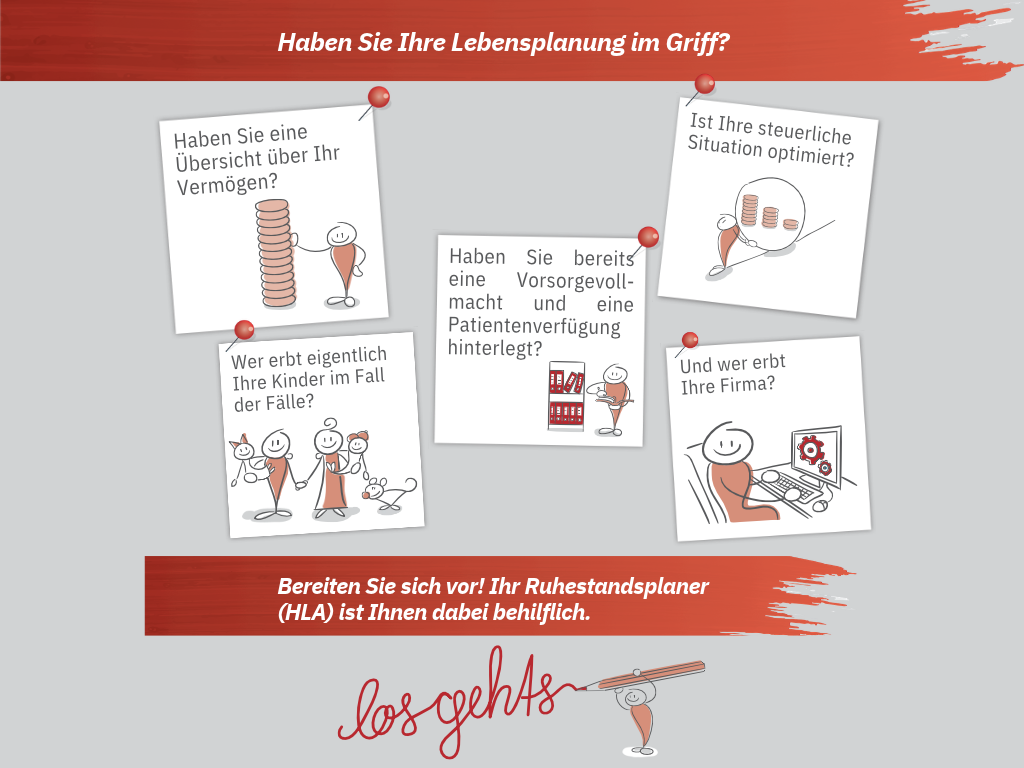
Schon gewusst? Der häufigste Streit unter Erben entsteht, wenn der Erblasser keine klaren Regelungen zur Verteilung des Vermögens hinterlassen hat!
Konflikte, die es schon zu Lebzeiten gab, werden durch den Erbfall verstärkt, steht die
Familie unter starkem emotionalen Druck und muss sich mit unangenehmen Dingen
beschäftigen. Die beste Prävention: Eine vorausschauende Planung begleitet von Steuer-,
Rechts- und Finanzexperten. Auch Transparenz den möglichen Erben gegenüber und
eine gute Vorbereitung helfen.
Deine Checkliste:
- Strukturierte Vermögensaufstellung – ordne das Chaos
- Vollmachten – wenn ich selbst nicht mehr kann
- Testament/Erbvertrag – so wird der Kuchen verteilt
- Bestattungsplanung – entlaste deine Angehörigen
Dein Berater Generationenvorsorge
Beratung mit MehrWERT!
Schluss mit dem Zinsfrust. Zeit, Ihre finanziellen Ziele zu erreichen. Jetzt einfach Geld investieren.
In 3 Schritten zu Ihrer Geldanlage
Besuchen Sie easyInvesto online unter: www.easyinvesto.de/avfinanz
Hält das Zinstief auch Ihre Ersparnisse fest im Griff?
Dann ist es Zeit für eine moderne Geldanlage, die auf Ihr Anlageziel und Ihre Risikobereitschaft zugeschnitten
ist. Die Experten der DWS investieren Ihr Geld weltweit in günstige Aktien-, Anleihe- und Rohstofffonds (ETFs) und haben dabei die Finanzmärkte und Ihre Anlage immer für Sie im Blick.
1. Ermittlung Ihrer individuellen Anlagestrategie, basierend
z. B. auf Ihrer Risikobereitschaft und Ihren Finanzkenntnissen
2. Zusammenstellung Ihres persönlichen Fondsportfolios, das
weltweit in günstige ETFs investiert (ab 400 € oder 50 € mtl.)
3. Digitale Depoteröffnung per Ausweisfoto und elektronischer
Unterschrift, komplett ohne Papierkram
Sie sehen gerade einen Platzhalterinhalt von Standard. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf den Button unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Weitere InformationenFAQ
Häufig gestellte Fragen zur Geldanlage
Fragen, die uns immer wieder gestellt werden, haben wir für Sie hier zusammengestellt:
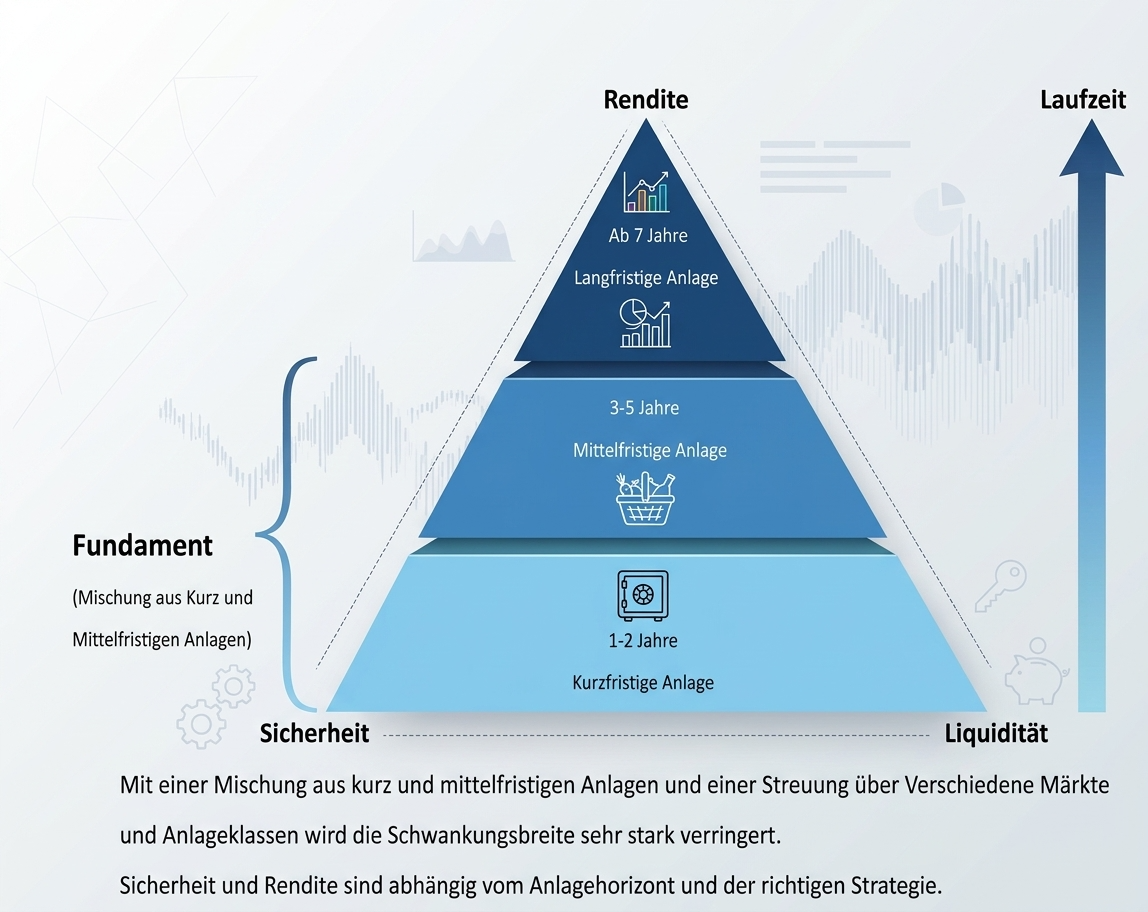
Zwischen den Eckpunkten des magischen Dreiecks der Geldanlage besteht ein natürliches Spannungsfeld. Welches Investment das richtige ist, hängt maßgeblich von den individuellen Wünschen und Zielen des Anlegers ab.
Sicherheit:
Sicherheit wird häufig mit einer formalen Garantie verwechselt. Grundsätzlich gilt: Die Anlage in offene, aktiv gemanagte Aktienfonds ist eine äußerst sichere Anlageform. Das eingebrachte Kapital gilt rechtlich als Sondervermögen und wird getrennt bei einer Depotbank verwahrt. Weder das Fondshaus noch die Depotbank haben direkten Zugriff auf dieses Vermögen – es bleibt im Pleitefall der Gesellschaften vollständig geschützt. Zudem überwacht die Depotbank strikt alle Zahlungsströme sowie die Einhaltung der festgelegten Anlagestrategie. Ein Aktienfonds für Unternehmensbeteiligungen darf somit beispielsweise nicht spontan in Rohstoffe investieren. Zusätzlich stehen Publikumsfonds unter der strengen Aufsicht der BaFin.
Natürlich unterliegen Kapitalmärkte Schwankungen, wodurch der Kurswert der Anteile vorübergehend sinken kann. Wichtig dabei: Die Anzahl Ihrer Fondsanteile bleibt unverändert. Solche Phasen bieten oft attraktive Einstiegschancen. Sobald sich der Markt erholt, profitieren Anleger bei gut geführten aktiven Fonds langfristig von überdurchschnittlichen Erträgen.
Rechtlich muss in der Beratung auf ein maximales Verlustrisiko bis hin zum eingesetzten Kapital hingewiesen werden – eine Nachschusspflicht besteht jedoch nicht. In meiner 23-jährigen Praxis ist ein Totalverlust bei meinen Kunden noch nie eingetreten. Im Gegenteil: Wer sich an die grundlegenden Anlagekriterien hält, erzielte bislang stets eine positive Wertentwicklung. Auch wenn wir in den letzten Jahren viele Krisen durchlebt haben – auf jeden Börsenwinter folgt historisch betrachtet wieder ein Frühling und Sommer.
Aus meiner Überzeugung gibt es – abseits von Garantieprodukten – kaum eine sicherere und transparentere Form der Vermögensanlage als offene, aktiv gemanagte Publikumsfonds.
Liquidität:
Offene Publikumsfonds können in der Regel an jedem Börsentag zum aktuellen Marktpreis veräußert werden. Eine Ausnahme bilden lediglich offene Immobilienfonds, die gesetzlichen Halte- und Kündigungsfristen unterliegen.
Rendite:
Die Rendite bildet den dritten Eckpfeiler des magischen Dreiecks – und steht in einem direkten Spannungsfeld zu Sicherheit und Liquidität. Hohe Ertragschancen lassen sich nicht ohne Schwankungsbereitschaft erzielen. Genau hier kommt der entscheidende Faktor Zeit ins Spiel: Zeit ist der wirksamste Hebel, um das Spannungsfeld aufzulösen und Ertrag mit Sicherheit zu verbinden.
Kurzfristig unterliegen Aktienmärkte Unwägbarkeiten. Je länger jedoch Ihr Anlagehorizont ist, desto stärker glätten sich temporäre Kursausschläge und das Risiko von Verlusten sinkt kontinuierlich. Wer sein Kapital langfristig arbeitet lässt, nutzt zudem den machtvollen Zinseszins-Effekt: Die wiederangelegten Erträge erwirtschaften ihrerseits neue Erträge, was das Vermögen über die Jahre exponentiell wachsen lässt.
Kurzum: Zeit verwandelt Marktstörungen in Rendite. Ein strukturierter, langfristiger Ansatz belohnt Geduld und macht den Ertrag aktiv steuerbar – ohne dass Sie dafür bei der rechtlichen Sicherheit Kompromisse eingehen müssen.
Das Fazit:
Kein Investment kann alle drei Ziele – maximale Sicherheit, höchste Rendite und sofortige Verfügbarkeit – gleichzeitig zu 100 % erfüllen. Mit offenen, aktiv gemanagten Publikumsfonds wählen Sie jedoch ein Fundament, das durch den Status als Sondervermögen höchste Sicherheit bietet, Ihnen hohe Flexibilität bewahrt und über den Faktor Zeit das volle Potenzial für Ihre Rendite entfaltet.
„Der beste erste Schritt ist der Aufbau eines flexiblen Polsters – des sogenannten Notgroschens. Er sollte etwa 2 bis 3 Nettomonatsgehälter umfassen und sicher auf einem Tagesgeldkonto liegen, damit Sie für ungeplante Ausgaben gerüstet sind.
Sobald diese Absicherung steht, definieren wir Ihre Ziele (z. B. Altersvorsorge, Vermögensaufbau oder ein Ziel in 5 Jahren) und wählen darauf abgestimmt passende Bausteine aus. Schon mit kleinen monatlichen Beträgen lässt sich Schritt für Schritt Vermögen aufbauen.“
„Sie brauchen kein Vermögen, um anzufangen. Ein strukturierter Vermögensaufbau ist bereits ab 25 € oder 50 € im Monat über einen Sparplan möglich.
Wenn Sie ein größeres Startkapital mitbringen, können wir dieses direkt anlegen oder schrittweise aufteilen. Wichtiger als die Höhe der Summe ist, dass Sie frühzeitig anfangen und kontinuierlich dabeibleiben.“
Aktien: Sie beteiligen sich direkt an einem einzelnen Unternehmen. Das bietet hohe Chancen, trägt aber auch das Risiko dieses einen Unternehmens.
Klassische Fonds: Ein professioneller Fondsmanager stellt ein Paket aus vielen Aktien oder Anleihen zusammen und verwaltet es aktiv gegen eine Gebühr.
ETFs (Indexfonds): Sie bilden einen gesamten Markt (z. B. den Weltaktienindex) automatisch nach. Da kein Fondsmanager bezahlt werden muss, sind ETFs sehr kostengünstig und breit gestreut.
Anleihen: Sie leihen Staaten oder Unternehmen Geld und erhalten dafür feste Zinsen. Sie dienen im Portfolio meist als Stabilitätsanker.
„Die Sicherheit gliedert sich in zwei Bereiche:
- Guthaben auf Bankkonten (Tagesgeld/Festgeld) ist durch die gesetzliche Einlagensicherung bis 100.000 € pro Kunde und Bank geschützt.
- Wertpapiere (Aktien, ETFs, Fonds) gelten rechtlich als Sondervermögen. Selbst wenn die Depotbank oder die Fondsgesellschaft insolvent gehen sollte, gehört Ihr Wertpapierbestand weiterhin Ihnen und ist vor dem Zugriff von Gläubigern geschützt.“
„Schwankungen gehören zur Börse dazu. Wenn die Märkte fallen, sinkt vorübergehend der Rechnerwert Ihres Portfolios – ein tatsächlicher Verlust entsteht aber erst, wenn Sie in dieser Phase verkaufen. Über längere Zeiträume (ab 10 bis 15 Jahren) haben sich breit gestreute Welt-Portfolios nach jedem Crash wieder erholt und neue Höchststände erreicht. Mit einer durchdachten Aufteilung sorgen wir dafür, dass Sie in Krisen nicht verkaufen müssen, sondern gelassen bleiben können.“
„Das hängt von Ihren Zielen und Ihrem Bauchgefühl ab:
- Einmalanlage: Statistisch gesehen bringt das sofortige Investieren einer größeren Summe langfristig meist etwas mehr Rendite, weil das Geld länger für Sie arbeitet.
- Schrittweiser Einstieg (Sparplan): Wenn Sie Sorge vor einem ungünstigen Einstiegszeitpunkt haben, teilen wir die Summe in mehreren Tranchen auf. Das nimmt den emotionalen Druck und nutzt den Durchschnittskosteneffekt (Cost-Average-Effekt).“
- Ausschüttend: Erträge (wie Dividenden) werden direkt auf Ihrem Konto gutgeschrieben. Das eignet sich gut, wenn Sie ein regelmäßiges Zusatzeinkommen wünschen. Zusätzlicher steuerlicher Effekt bis zu einer gewissen Depotgröße (Sparer-Pauschbetrag).
- Thesaurierend: Die Erträge werden im Hintergrund automatisch wiederangelegt. Das stärkt den Zinseszinseffekt und eignet sich optimal für den langfristigen Vermögensaufbau.“
„Das hängt stark vom Risikomix ab:
- Bei sehr sicheren Bausteinen (Festgeld/Geldmarkt) orientiert sich der Ertrag am leitzinsnahen Niveau (aktuell ca. 2 bis 3 % p. a.).
- Ein breit gestreutes Welt-Aktienportfolio hat historisch nach Abzug der Inflation langfristig im Schnitt etwa 5 bis 7 % p. a. erwirtschaftet.
Garantien gibt es an der Börse nicht, aber die historische Erfahrung zeigt, dass Risikobereitschaft langfristig belohnt wird.“
„Transparenz ist hier entscheidend. Die Gesamtkosten setzen sich meist aus drei Teilen zusammen:
- Depot- und Transaktionsgebühren der Bank.
- Produktkosten (TER): Bei ETFs liegen diese oft bei nur 0,1 bis 0,4 % p. a., bei aktiven Fonds meist bei 1,5 bis 2,0 % p. a.
- Beratungs- oder Verwaltungshonorare (falls Sie eine Vermögensverwaltung nutzen).
Wir achten bei der Auswahl strikt darauf, die Kostenstruktur so gering wie möglich zu halten, damit mehr von Ihrem Ertrag bei Ihnen bleibt.“
„Bei Börseninvestments (Aktien, ETFs, Anleihen) sind Sie extrem flexibel: Sie können Ihre Anteile an jedem Börsentag verkaufen. Das Geld ist meist innerhalb von 1 bis 2 Werktagen auf Ihrem Girokonto.
Bei Fonds kann es 2 Tage bis zu einer Woche dauern, abhängig von der Lagerstelle.
Wichtig: Obwohl Sie jederzeit an das Geld herankommen, sollten Sie Aktienfonds nur mit einem Anlagehorizont nutzen, bei dem Sie nicht zu einem ungünstigen Marktzeitpunkt verkaufen müssen.“
„In Deutschland gilt die Abgeltungsteuer von 25 % plus Soli (und ggf. Kirchensteuer) auf Kapitalerträge.
- Freibetrag nutzen: Jeder Person steht ein Sparer-Pauschbetrag von 1.000 € pro Jahr (2.000 € bei Ehepaaren) steuerfrei zu. Dafür richten wir einen Freistellungsauftrag ein.
- Teilfreistellung: Bei Aktien-ETFs bleiben 30 % der Erträge komplett steuerfrei, um die Vorbelastung auf Unternehmensebene auszugleichen.
- Automatischer Service: Deutsche Banken führen die Steuer bei Verkäufen oder Ausschüttungen direkt an das Finanzamt ab.“
Versicherungsmakler zu sein heißt nicht: Verträge zu verkaufen. Es heißt viel, viel mehr. Als Sachwalter stehe ich auf Deiner Seite. Aber was genau mache ich eigentlich als Versicherungsmakler? Ich helfe Menschen dabei, ihre Finanzen zu systematisieren. Ich zeige Dir, wo Geld verloren geht. Du kannst erkennen, welche Risiken deine Existenz gefährden. Du sicherst ab, was Dir wichtig ist. Und ich unterstütze dich dabei, Vermögen aufzubauen und Entscheidungen zu treffen, die nicht nur heute gut klingen, sondern auch in 20 Jahren noch Sinn machen. Nicht spektakulär. Aber superwichtig. Und genau das ist mein Job. Und ich mache ihn ziemlich gern.
Sie sehen gerade einen Platzhalterinhalt von Google Maps. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenWir rufen Sie gerne zurück
Buchen Sie hier Ihren nächsten Termin!